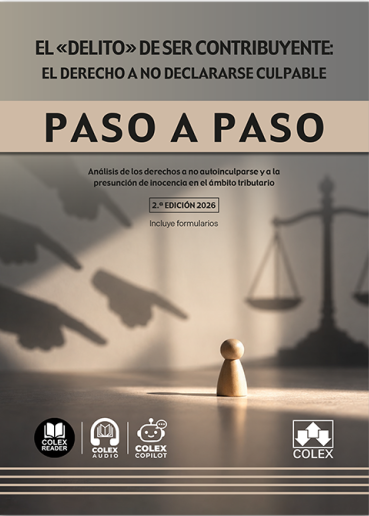


El 'delito' de ser contribuyente: el derecho a no declararse culpable. Paso a paso
Análisis de los derechos a no autoinculparse y a la presunción de inocencia en el ámbito tributario
- ISBN: 9791370651800
- Editorial: Editorial Colex
- Fecha de la edición: 2026
- Lugar de la edición: A Coruña. España
- Edición número: 2ª ed.
- Colección: Paso a Paso
- Encuadernación: Rústica
- Medidas: 24 cm
- Nº Pág.: 102
- Idiomas: Español

Esta obra analiza la tensión entre el deber de colaboración con la Administración tributaria y el derecho a no autoincriminarse.
Se adentra en la problemática que se plantea ante el choque de dos principios esenciales en el ámbito tributario, como son el deber de colaboración con la Administración y el derecho a no autoinculparse en el procedimiento sancionador y en el penal.
Desde el marco legal y constitucional español, examina el alcance de esta garantía en los procedimientos inspector y sancionador tributario, así como su proyección en el delito contra la Hacienda Pública. Presta especial atención a la posición del contribuyente durante la inspección y a la utilización incriminatoria de la información y documentación aportadas.
Dirigida a profesionales tributarios y jurídicos, la guía ofrece una exposición clara de los problemas que plantea la protección de este derecho y completa su análisis con formularios prácticos para apoyar la actuación profesional.
1. Marco constitucional y legal
2. La autoincriminación del contribuyente en el procedimiento inspector
2.1. El derecho de defensa del sujeto inspeccionado
2.2. El deber de colaborar con la inspección de tributos
2.3. La carga de la prueba en el procedimiento inspector
2.4. El derecho a no autoincriminarse
2.5. Doctrina de los tribunales
3. La autoincriminación del contribuyente en el procedimiento sancionador
4. La autoincriminación del contribuyente en el delito contra la Hacienda pública
4.1. El delito contra la Hacienda pública
4.2. La actuación de la Administración tributaria en casos de delito contra la Hacienda pública
4.3. Autoincriminación en los delitos contra la Hacienda pública
5. La incriminación del contribuyente en el procedimiento inspector
5.1. El objeto del procedimiento inspector
5.2. La planificación de las actuaciones inspectoras
5.3. La inclusión en el plan de inspección
5.4. El inicio de las actuaciones inspectoras
5.5. La interrupción de la prescripción de las infracciones tributarias
5.6. La incriminación del contribuyente en el procedimiento inspector
5.7. La imparcialidad de los inspectores de Hacienda: la evaluación del desempeño
5.8. Las posibles vías de impugnación en el procedimiento inspector
ANEXO. FORMULARIOS
Escrito de conformidad a la propuesta de sanción en un procedimiento de inspección
Escrito de disconformidad con la propuesta de sanción en un procedimiento de inspección
Escrito de disconformidad con el acuerdo de rectificación de la propuesta de sanción (procedimiento de inspección)
Escrito de alegaciones solicitando levantamiento de las medidas cautelares ante AEAT (inspección tributaria)
Escrito de contestación a requerimiento de la Agencia Tributaria aportando la información solicitada
Escrito de solicitud de prórroga del plazo de alegaciones (procedimiento sancionador)
Escrito de alegaciones previo a la propuesta de resolución en procedimiento sancionador tributario
Escrito de solicitud de sobreseimiento por incumplimiento del plazo para iniciar el procedimiento sancionador tributario
Escrito de alegaciones y aportación de pruebas antes de la propuesta de resolución en procedimiento sancionador tributario
Escrito de recurso de reposición contra resolución del expediente sancionador en el ámbito tributario
Escrito de reclamación contra una sanción tributaria si se hubiera presentado reclamación contra la deuda tributaria de la que deriva
Escrito de recurso de reposición tributario por vulnerar la no autoincriminación
Escrito de defensa por delito fiscal y vulneración del derecho a no autoincriminarse