La globalización digital de la economía ha tenido un efecto inmediato en los sistemas tributarios que, por una parte, se encuentran abocados a cambios estructurales, y a la par, tienen que garantizar la pervivencia de los principios de justicia tributaria. Los sistemas tributarios de los ...
Esta obra analiza los aspectos esenciales de los criptoactivos, centrándose en sus aspectos económicos y financieros derivados de su regulación, su régimen regulatorio en la UE y, desde luego, su régimen tributario en España.
Como lenguaje universal del mundo empresarial, la contabilidad es el instrumento o procedimiento a través del que se registran las transacciones económicas. Desde ese objetivo, una de las finalidades de la contabilidad es servir de medio de prueba en asuntos relacionados con la información financiera ...
Las únicas dos cosas verdaderamente ciertas en la vida son la muerte y los impuestos. Pues bien, las circunstancias de la muerte a futuro son generalmente inciertas, pero está en manos del legislador el lograr que los impuestos a ella aparejada no se asemejen a ...
La magnitud de la cuantía de los ingresos públicos que se estima que dejan de recibir los Estados como consecuencia del comportamiento tributario elusivo/abusivo o la planificación tributaria agresiva viene marcando la agenda internacional en los últimos años. Esta situación ha provocado el replanteamiento ...
Se trata de una monografía ambiciosa, pero que supera en sus resultados cualquier juicio que con carácter inicial pueda hacer el lector al leer su título. A pesar de la complejidad del tema tratado, el autor analiza con rigor y claridad múltiples aspectos comunes a ...
Si se quiere hacer de España un país atractivo para la inversión, no se pueden asumir como normales las cifras de conflictividad tributaria existentes actualmente, y la inseguridad e incertidumbre que sobre el coste fiscal de las operaciones empresariales genera la misma.
Con el objetivo ...
Si se quiere hacer de España un país atractivo para la inversión, no se pueden asumir como normales las cifras de conflictividad tributaria existentes actualmente, y la inseguridad e incertidumbre que sobre el coste fiscal de las operaciones empresariales genera la misma.
Con el objetivo ...
Como es sabido la exención de las operaciones financieras en el IVA ha de ser objeto de interpretación estricta, dado que la misma supone una excepción a la generalidad del Impuesto, contribuyendo a asegurar su efecto neutral. Tradicionalmente desde la jurisprudencia comunitaria se ha venido ...
La tributación de la economía digital, y más concretamente, de los servicios digitales, va más allá del debate científico y académico sobre su categorización conceptual, y representa un nuevo desafío al que la comunidad internacional no se había enfrentado con anterioridad.
Por ello, en este ...
La tributación de la economía digital, y más concretamente, de los servicios digitales, va más allá del debate científico y académico sobre su categorización conceptual, y representa un nuevo desafío al que la comunidad internacional no se había enfrentado con anterioridad.
Por ello, en este ...
El Tribunal de Justicia de la Unión Europea ha interpretado la referida disposición normativa en varias ocasiones, concretando los elementos que todo régimen nacional de VAT grouping debe incorporar. Entre ellos destaca la necesidad de dotar al grupo de un número único de identificación a ...
En este estudio se analiza de forma rigurosa y exhaustiva, con un carácter eminentemente práctico, el régimen fiscal de la exención de las participaciones en entidades en el Impuesto sobre el Patrimonio en sintonía con la jurisprudencia y doctrina administrativa más reciente. Téngase en cuenta ...
Sin lugar a dudas la figura del compliance ha adquirido una especial relevancia a raíz de la reforma del CP del año 2010, que introdujo en nuestro ordenamiento la responsabilidad penal de las personas jurídicas. Las personas jurídicas se convierten en penalmente responsables de los ...
Fíjese el lector en el título de la obra: El Derecho financiero y tributario ante los fenómenos hidrológicos extremos. Los autores desarrollan desde una perspectiva jurídica el estudio de las cuestiones relativas a los fenómenos hidrológicos extremos -sequías e inundaciones-en las que queda implicada la ...
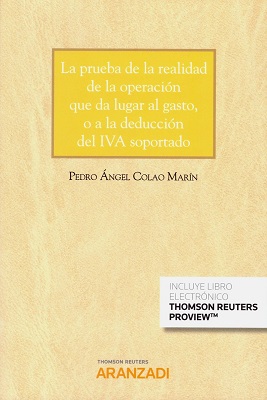
El trabajo sobre la prueba de la realidad de la operación que origina el gasto o el derecho de deducir el IVA soportado constituye un análisis exhaustivo de la doctrina y la jurisprudencia relacionadas con la cuestión, y su lectura y consulta permiten una idea ...
Como es sabido a lo largo de estos últimos años las principales multinacionales que operan en el ámbito del comercio internacional han venido aprovechando la diversidad de jurisdicciones y legislaciones existente para reducir su carga tributaria efectiva a través de sofisticadas técnicas de planificación fiscal ...
Utilizamos cookies propias y de terceros para mejorar nuestros servicios y facilitar la navegación. Si continúa navegando consideramos que acepta su uso.