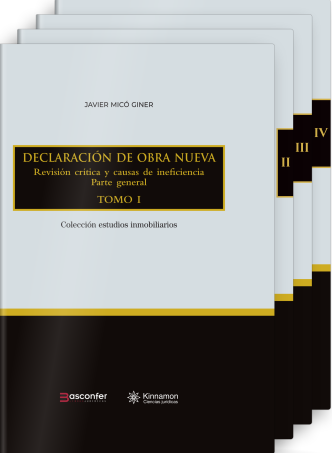


Declaración de Obra Nueva
(ESTUCHE)
- ISBN: 9791399165050
- Editorial: Basconfer Libros Jurídicos
- Fecha de la edición: 2026
- Lugar de la edición: Madrid. España
- Encuadernación: Cartoné
- Medidas: 24 cm
- Volumen: 4 Vols.
- Nº Pág.: 2284
- Idiomas: Español

En nuestra anterior obra, relativa a la coherencia del Instrumento Público con el Catastro, anticipábamos que la declaración de obra nueva es “el canario en la mina” que alerta del peligro para la seguridad jurídica que supone sustituir las leyes y su desarrollo reglamentario por los criterios de ciertas personas enmascaradas tras un órgano administrativo.
La declaración de obra nueva, auténtica creación notarial, nació combatida por la misma Dirección General de Seguridad Jurídica y Fe Pública que hoy parece pretender apropiarse de su construcción doctrinal. Concebida como punto de encuentro entre la accesión civil y el urbanismo, ha evolucionado hasta convertirse en una de las escrituras más complejas del tráfico jurídico. Sin embargo, gran parte de la doctrina continúa anclada en categorías superadas. A ello se suman graves problemas de jerarquía normativa y de aplicación temporal y territorial de las normas, fuente constante de inseguridad jurídica.
La obra analiza los requisitos comunes de toda declaración de obra y examina críticamente cuestiones como la utilización indebida de la georreferenciación de la huella del edificio para imponer la de la finca, la inútil declaración sobre actividades contaminantes o los obstáculos que plantea el seguro decenal en edificaciones antiguas. También estudia las vías del art. 28.1 y 28.4 LS, la evolución de la prescripción urbanística (que no necesariamente exige licencia), el certificado técnico, el Libro del Edificio, la eficiencia energética, la licencia de ocupación, etc. Mención aparte merecen los cambios de uso y las contradicciones administrativas que impiden acceder al Registro a inmuebles reconocidos como viviendas por la propia Administración y el Catastro. Se ignora que el art. 28.4 LS nació como una garantía en favor del ciudadano. La obra se completa con sus implicaciones fiscales y formularios prácticos.