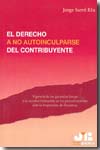
El presente libro nace con todas las notas -excelentes, por cierto- para convertirse en un clásico; de obligada referencia (por su objeto o tema, por su modo de tratarlo y por su contenido o calidad como resultado, en suma). El autor encuadra el estudio propiamente ...
INDICE: Introducción. Planteamiento: deber de colaborar del contribuyente vs. derecho a no autoincriminarse. El deber de colaborar con la Hacienda Pública. El derecho a no autoincriminarse del contribuyente. Consecuencias de la vulneración de las garantías frente a la autoincriminación.
Prol. Leopoldo Gonzálo y González. El objetivo del presente trabajo consiste en analizar el fundamento de equidad del impuesto hereditario con el propósito de responder, desde criterios estrictamente jurídicos, al interrogante de si debería o no subsistir este gravamen en un sistema tributario frente a ...
Este libro de un tema sugerente que constituye un verdadero desideratum en cualquier momento histórico y país de que se trate: en cumplimiento voluntario de las obligaciones tributarias. El sueño de los poderes públicos de cualquier color político. La sociedad perfecta. Naturalmente, se trata de ...
El presente trabajo tiene por objeto analizar la incidencia del principio constitucional de reserva de Ley en materia tributaria, principio como es sabido de carácter estatal, en el desarrollo del poder tributario propio de las Comunidades Autónomas. Así, tras una inicial delimitación del alcance de ...
El autor, catedrático de Derecho Financiero y Tributario, hace un nuevo planteamiento de las actividades de colaboración de lso privados con la Administración Tributaria: sustitución, retención, repercusión de cuotas, información sobre terceros y representación obligatoria de no residentes. Estas actividades de colaboración tienen una importancia ...
Detallado, y muy riguroso, estudio de la normativa concreta reguladora de este impuesto. Analizándose pormenorizadamente su hecho imponible, los obligados tributarios, la base imponible, la cuota tributaria, con las correspondientes bonificaciones, su devengo, y la gestión del mismo.
Utilizamos cookies propias y de terceros para mejorar nuestros servicios y facilitar la navegación. Si continúa navegando consideramos que acepta su uso.