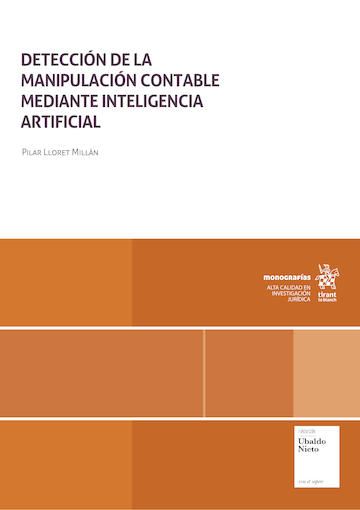


Detección de la manipulación contable mediante Inteligencia Artificial
- ISBN: 9791370590734
- Editorial: Editorial Tirant lo Blanch
- Fecha de la edición: 2026
- Lugar de la edición: Valencia. España
- Colección: Monografías
- Encuadernación: Rústica
- Medidas: 23 cm
- Nº Pág.: 222
- Idiomas: Español

¿Por qué algunas empresas parecen sólidas justo antes de protagonizar un escándalo financiero? ¿Existen señales que permitan detectar el engaño antes de que salte a los titulares?
Cada día, inversores, directivos, auditores, periodistas y ciudadanos toman decisiones basadas en información financiera que se presume veraz. Sin embargo, la historia económica está repleta de casos en los que las cuentas no reflejaban la realidad. Detrás de muchos fracasos empresariales se esconden prácticas de manipulación contable capaces de distorsionar la imagen de una organización durante años.
Este libro explora cómo identificar esas señales de alerta que anticipan el maquillaje contable. A partir de investigación académica, casos reales y herramientas avanzadas de análisis de datos e inteligencia artificial, muestra qué indicadores tienen mayor capacidad para detectar comportamientos anómalos antes de que se conviertan en escándalos.
Con un enfoque riguroso y a la vez accesible, la obra aborda uno de los grandes desafíos de la economía actual: mejorar la transparencia, fortalecer la confianza en los mercados y comprender qué hay realmente detrás de los números.
En un entorno donde la transparencia es la base de la confianza económica, detectar el maquillaje contable no es solo una competencia técnica: es una responsabilidad profesional.
Presentación
Introducción. La necesidad de detectar el fraude contable
PRIMERA PARTE
Capítulo I. ESTADO DE LA CUESTIÓN
Capítulo II. ESTUDIO EXPLORATORIO SOBRE LA RELACIÓN ENTRE LA EVOLUCIÓN GENERAL DE LA ECONOMÍA, LOS MERCADOS FINANCIEROS Y LOS FRAUDES CONTABLES
Capítulo III. MANIPULACIÓN CONTABLE Y SEÑALES DE ALERTA
SEGUNDA PARTE
Capítulo IV. SEÑALES DE ALERTA CON MAYOR PODER PREDICTIVO MEDIANTE LA REGRESIÓN LOGÍSTICA Y EL ANÁLISIS ESTADÍSTICO COMPARATIVO
Capítulo V. SEÑALES DE ALERTA CON MAYOR PODER PREDICTIVO MEDIANTE LA METODOLOGÍA RANDOM FOREST
TERCERA PARTE
Capítulo V. CONCLUSIONES Y LIMITACIONES
ANEXOS